Por Equipo AM Instalaciones · 28 de octubre de 2026 · 8 min de lectura
Si estás pensando en poner un punto de recarga en casa, hay una fecha que conviene apuntar: 31 de diciembre de 2026. Es el último día en que se pueden hacer los pagos que dan derecho a la deducción del 15 % en el IRPF por instalar un cargador de coche eléctrico. A 28 de octubre, fecha en que escribimos esto, quedan 64 días.
Sesenta y cuatro días parecen muchos, pero una instalación de recarga no es solo comprar un cargador y enchufarlo. Hay que revisar el cuadro, comprobar la potencia, a veces ampliarla, hacer la obra y pagar. Si el calendario se aprieta, el riesgo no es perder la deducción: es hacer la instalación con prisas. Por eso este artículo está ordenado al revés: primero cuánto da y hasta cuándo, y después el orden que recomendamos para llegar a tiempo sin recortar donde no se debe.
Qué es esta deducción y cuánto da
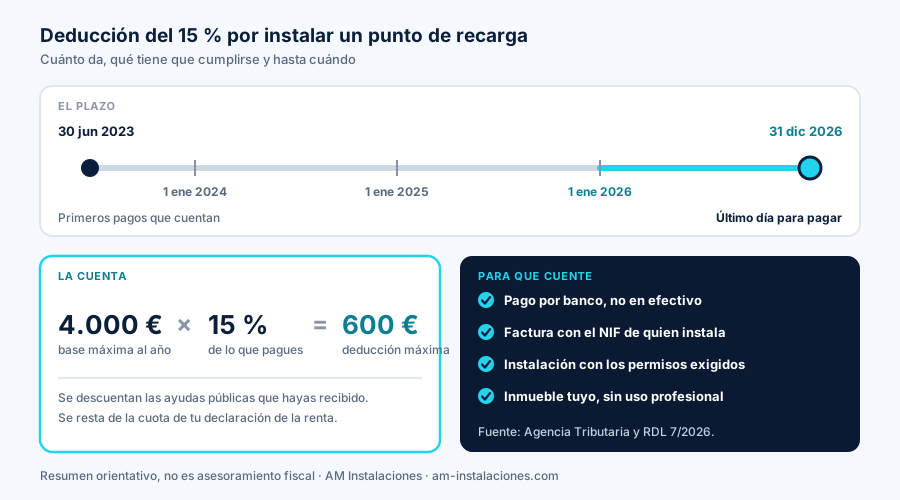
Es una deducción en la cuota del IRPF: se resta de lo que sale a pagar en la declaración de la renta. Según la Agencia Tributaria, puedes deducir el 15 % de las cantidades pagadas por instalar sistemas de recarga de vehículos eléctricos en un inmueble de tu propiedad, con una base máxima de 4.000 euros al año. Hacer la cuenta es sencillo: 15 % de 4.000 son 600 euros, y ese es el tope de lo que puedes recuperar.
Dos matices que importan. Primero, es una deducción y no una subvención: no te rebajan la factura, te reducen el IRPF al hacer la declaración de la renta del ejercicio en el que termina la instalación. Segundo, si has recibido alguna ayuda pública por la misma instalación, esa cantidad se resta de la base. Y un detalle que se olvida: la deducción es para instalaciones que no estén afectas a una actividad económica. Si después se destinan a un negocio, se pierde lo deducido.
Un ejemplo con números
Para que se vea qué significa en la práctica, tres casos con cifras inventadas, solo para ilustrar la mecánica. Si lo pagado por la instalación fueran 1.500 euros, la deducción sería de 225. Con 2.800 euros pagados, de 420. Y a partir de 4.000 euros la deducción se queda en 600, aunque la factura sea mayor, porque la base se corta en ese tope. En todos los casos, si hubieras cobrado una ayuda pública por esa misma obra, primero se restaría de lo pagado.
Es decir: la deducción alivia la factura, pero no la cambia de categoría. Si el presupuesto es alto porque la instalación necesita adecuar el cuadro o ampliar potencia, el motivo es técnico y la deducción no lo arregla.
Hasta cuándo: el 31 de diciembre de 2026
Los pagos computables son los hechos entre el 30 de junio de 2023 y el 31 de diciembre de 2026. Esa fecha final es el resultado de una prórroga que no ha sido sencilla, y merece que la conozcas porque explica por qué no conviene dejarlo para el último día.
La prórroga a 2026 se incluyó en un primer decreto que el Congreso no convalidó en enero, y volvió a caerse con otro decreto en febrero. Finalmente se recuperó con el Real Decreto-ley 7/2026, de 20 de marzo, que el Congreso convalidó el 26 de marzo y que prorroga la deducción hasta el 31 de diciembre de 2026. Si algo ha demostrado este asunto es que el plazo puede moverse, para bien o para mal, así que antes de pagar comprueba en la web de la Agencia Tributaria que la deducción sigue vigente en las condiciones que aquí describimos.
Hay otro punto práctico que conviene tener claro: con el régimen anterior, la deducción se aplicaba en el periodo en que terminaba la instalación, y los pagos eran los hechos hasta el 31 de diciembre de ese año. Con la prórroga a 2026 lo prudente es dar por hecho lo mismo: que la obra esté terminada y pagada antes de fin de año, no solo empezada. Si tu caso es particular, pregúntaselo a tu gestor.
Qué te van a pedir para que cuente
Aquí es donde más deducciones se pierden, por detalles que se podían haber previsto. Estos son los que hay que cuidar:
- Pago por banco, no en efectivo. Cuentan los pagos con tarjeta, transferencia, cheque nominativo o ingreso en cuenta a quien hace la instalación. El efectivo no da derecho a deducción.
- Factura con los datos de quien instala. En la declaración se pide el NIF o NIE del instalador y la fecha de finalización, así que la factura tiene que identificar bien a quien hace el trabajo y qué se ha hecho.
- Autorizaciones y permisos en regla. La instalación debe contar con los permisos exigidos por la normativa. En la práctica, eso incluye el circuito exclusivo y las protecciones que pide la ITC-BT-52, y la documentación que corresponda.
- Inmueble de tu propiedad. La deducción habla de instalar el sistema de recarga en un inmueble propio. Si tu caso es una plaza de garaje en una comunidad, qué dice la ley sobre el permiso de la comunidad es una cosa, y cómo encaja tu plaza en la deducción es otra: consúltalo con tu gestor antes de pagar.
- Sin actividad económica. Es para uso particular.
Este artículo es informativo y no sustituye el asesoramiento fiscal: no somos asesores tributarios. Las condiciones exactas de tu caso las confirma tu gestor o la propia Agencia Tributaria.
Qué conviene guardar
La deducción se justifica con papeles, y a veces la declaración se revisa años después. Guarda la factura completa, el justificante bancario del pago, el certificado o boletín eléctrico si lo hubo, y la comunicación a la comunidad si la instalación es en un garaje comunitario. Una carpeta con esos cuatro documentos, hecha el mismo día de la instalación, evita buscarlos más tarde.
La cuenta atrás real: lo que pasa antes de pagar
Lo que de verdad limita no es la fecha de pago, sino lo que tiene que haberse hecho antes. Una instalación de recarga bien hecha sigue, más o menos, este orden:
- Revisar el cuadro y la potencia. Hay que saber si tu instalación aguanta un cargador y a qué potencia. Es lo primero, porque condiciona todo lo demás.
- Adecuar lo necesario. Cuadro, protecciones, línea. Si hay que ampliar la potencia contratada, entra el trámite con la distribuidora y la comercializadora, y ahí los plazos no dependen de nosotros ni de ti.
- Tramitar el boletín cuando hay cambio de potencia o se modifica la instalación.
- Instalar el punto de recarga con el circuito dedicado y sus protecciones.
- Pagar por banco y guardar la factura con los datos completos.
Si lo piensas desde el 31 de diciembre hacia atrás, el calendario sale justo. Lo razonable es hacer el paso 1 en noviembre: es una visita y un cálculo, y te dice si estás ante una instalación sencilla o ante una que necesita ampliar potencia. Cuanto antes se sepa eso, más margen queda para lo que depende de terceros.
El error que no compensa: instalar a ciegas por llegar a tiempo
Con una deducción máxima de 600 euros, la tentación de ir deprisa existe, y es mala idea por una razón simple: el cargador de un coche funciona durante horas seguidas, a una potencia alta, de madrugada. Es una de las cargas más exigentes que va a tener tu instalación. Si el cuadro es antiguo, si no hay diferencial adecuado o si el cable no está dimensionado, el problema no es perder 600 euros: es tener una instalación que se calienta.
Por eso nuestro consejo es el contrario al de la prisa: antes de comprar el cargador, mira en qué estado está tu cuadro y calcula si tu potencia aguanta la carga. Si hace falta ampliar, te explicamos cuándo compensa y cuándo no. Y si más adelante quieres sumar placas solares, tu cuadro tendrá que cumplir además lo que pide el autoconsumo.
Y si no llegas a tiempo, la instalación correcta sigue siendo la misma: solo cambia que no tendrás la deducción. Es un incentivo para hacerlo ahora, no una razón para hacerlo mal.
En qué te podemos ayudar hoy
Lo decimos con claridad, como siempre: todavía no instalamos puntos de recarga, es un servicio que estamos preparando. Lo que sí hacemos, y es justo la parte que más condiciona si llegas a tiempo, son los pasos 1 a 3: revisamos el cuadro eléctrico, calculamos si tu potencia aguanta el cargador que tienes en mente, te decimos qué habría que adecuar y tramitamos el boletín eléctrico si hace falta.
Con eso en la mano, quien instale el cargador lo hace sobre una base que ya cumple, y tú sabes qué tienes que pedir en la factura. Si quieres saber si los trabajos previos entran o no en la base de tu deducción, es una pregunta para tu gestor: no queremos prometerte lo que no nos corresponde decidir. Trabajamos en Barcelona, Badalona, Sabadell, Terrassa, Sant Cugat del Vallès, Mollet del Vallès, Esplugues de Llobregat y Castellbisbal.